هر مالکی که قصد فروش ملکش را نداشته، حداقل یک بار با خودش فکر کرده که آیا سود اجاره دادن ملک بیشتر است یا فروش آن و پولش را جای دیگری ببرد. این سوال ساده به نظر میرسد، اما پاسخش به شرایط بازار، هدف مالی شما و حتی منطقهای که ملک در آن قرار دارد بستگی دارد. در این مقاله از آفتاب قرار است با عدد و منطق واقعی بررسی کنیم که سود اجاره دادن ملک بیشتر است یا فروش، تا بدون حدس و گمان بتوانید تصمیم درستی بگیرید.
چه زمانی اجاره دادن ملک منطقیتر است؟
اگر بازار مسکن در رکود باشد، اجاره دادن معمولاً انتخاب عاقلانهتری است. در دورههای رکودی که در ایران معمولاً سه تا چهار سال طول میکشند، تعداد معاملات کاهش پیدا میکند و فروش ملک با قیمت منصفانه سختتر میشود. در این شرایط، اجاره دادن به شما اجازه میدهد منتظر بمانید تا بازار دوباره وارد فاز رونق شود، بدون اینکه مجبور باشید ملک را با قیمتی پایینتر از ارزش واقعیاش بفروشید.
به جز شرایط بازار، چند موقعیت دیگر هم هستند که اجاره دادن را به گزینه بهتری تبدیل میکنند:
- نیاز به درآمد ماهانه ثابت دارید: اگر هدف اصلی شما داشتن یک منبع درآمد منظم و قابل پیشبینی است، نه پول نقد یکجا، اجاره دادن این نیاز را بهتر برطرف میکند.
- به نقدینگی فوری نیاز ندارید: کسی که عجلهای برای دریافت پول ملک ندارد، میتواند صبر کند تا هم از اجارهبها بهره ببرد و هم از رشد قیمت ملک در طول زمان.
- ملک در منطقهای با پتانسیل رشد قرار دارد: اگر منطقه ملک شما رو به توسعه است یا زیرساختهای جدیدی در حال شکلگیری در آن است، نگهداری و اجاره دادن ملک تا رسیدن به سقف قیمتی منطقیتر از فروش زودهنگام آن است.
- ریسکپذیری پایینی دارید: وقتی صحبت از سود اجاره دادن ملک بیشتر است یا فروش آن میشود، باید گفت اجارهداری در مقایسه با فروش و سرمایهگذاری مجدد، ریسک کمتری دارد چون دارایی اصلی شما (خود ملک) دست نخورده باقی میماند.
نکتهای که خیلی از مالکان فراموش میکنند این است که سود اجارهداری فقط به عدد اجارهبهای ماهانه محدود نمیشود. تا زمانی که ملک را نگه داشتهاید، از رشد قیمت آن هم بهرهمند میشوید؛ یعنی همزمان دو منبع سود دارید، نه یکی.
چه زمانی فروش ملک تصمیم بهتری است؟
برخلاف تصور رایج، فروش همیشه به معنای از دست دادن یک فرصت نیست؛ گاهی خود فروش بهترین فرصت محسوب میشود. اگر ملک شما در منطقهای قرار دارد که پتانسیل رشد چندانی ندارد یا بازار اجاره آن ضعیف است، نگه داشتن سرمایه در آن فقط به معنی خواب پول است. در این شرایط، فروش و انتقال سرمایه به فرصت دیگری، مثل پیش خرید یک واحد در حال ساخت یا ورود به منطقهای پرتقاضاتر میتواند بازده بیشتری به همراه داشته باشد. البته باید بهترین زمان برای پیش خرید آپارتمان را بدانید و سپس اقدام کنید.
فروش معمولاً در این موقعیتها منطقیتر است:
| موقعیت | چرا فروش بهتر است |
|---|---|
| نیاز فوری به نقدینگی دارید | اجاره فقط درآمد ماهانه میدهد، نه پول یکجا |
| بازار در اوج رونق است | فروش در قیمت بالا، سود را قطعی میکند |
| ملک نیاز به تعمیرات سنگین دارد | هزینه نگهداری ممکن است از سود اجاره بیشتر شود |
| فرصت سرمایهگذاری بهتری دیدهاید | پول نقد امکان ورود سریع به فرصت جدید را میدهد |
| مدیریت اجاره برایتان دردسر است | فروش، نگرانی مستأجر و نگهداری را از بین میبرد |
نکتهای که باید در نظر بگیرید این است که فروش، ریسک نوسان قیمت در آینده را از روی دوش شما برمیدارد. اگر منطقهای که ملک در آن قرار دارد در آینده با رکود یا کاهش تقاضا مواجه شود، کسی که زودتر فروخته، سود را قفل کرده است.
هزینهها و دردسرهایی که در محاسبه سود اجاره فراموش میشوند
بسیاری از مالکان وقتی سود اجاره را حساب میکنند، فقط مبلغ اجارهبهای ماهانه را در نظر میگیرند و از هزینههای پنهان در پروژههای ساختمانی غافل میشوند. این هزینهها در طول یک سال میتوانند بخش قابل توجهی از سود واقعی را از بین ببرند:
- تعمیرات و نگهداری دورهای: لولهکشی، رنگآمیزی، تعمیر وسایل گرمایشی و سرمایشی که معمولاً هر چند سال یکبار لازم میشود.
- دورههای خالی ماندن ملک: زمانی بین تخلیه یک مستأجر و ورود مستأجر بعدی که اجارهای دریافت نمیشود.
- ریسک مستأجر بدحساب یا دیرپرداز: که میتواند روند نقدی شما را مختل کند.
- هزینههای شارژ، نوسازی و عوارض شهرداری: که در برخی قراردادها بر عهده مالک باقی میماند.
- استهلاک طبیعی ساختمان: که به مرور ارزش ملک را در صورت عدم نگهداری کاهش میدهد.
وقتی همه این موارد را از سود ناخالص اجاره کم کنید، عددی که در ابتدا جذاب به نظر میرسید، معمولاً پایینتر میآید.
مالیات و هزینههای فروش که باید قبل از تصمیم در نظر بگیرید
طبق ماده ۵۹ قانون مالیاتهای مستقیم، فروشنده ملک باید ۵ درصد از ارزش معاملاتی (نه قیمت واقعی بازار) را به عنوان مالیات نقل و انتقال پرداخت کند. این ارزش معاملاتی توسط سازمان امور مالیاتی تعیین میشود و معمولاً پایینتر از قیمت روز بازار است، اما همچنان باید در محاسبه سود خالص فروش لحاظ شود.
از طرف دیگر، اگر مسیر اجاره را انتخاب کنید، مالیات بر درآمد اجاره هم وجود دارد؛ با این تفاوت که سقف معافیت سالانه آن ۲۰۰ میلیون تومان درآمد اجاره است و درآمدهای پایینتر از این سقف عملاً مالیاتی پرداخت نمیکنند.
برای مقایسه دقیقتر، این جدول را در نظر بگیرید:
| نوع هزینه | فروش ملک | اجاره ملک |
|---|---|---|
| مالیات اصلی | ۵٪ ارزش معاملاتی (یکبار) | بر اساس درآمد اجاره، با معافیت تا ۲۰۰ میلیون تومان سالانه |
| هزینه دفترخانه و انتقال سند | بله | خیر |
| هزینه مشاور املاک | معمولاً ۰.۵٪ تا ۱٪ | معمولاً نصف یا یک ماه اجاره |
| هزینههای نگهداری بعد از معامله | ندارد | دارد (مستمر) |
پیش از تصمیم نهایی درباره اینکه سود اجاره دادن ملک بیشتر است یا فروش آن، حتماً این هزینهها را با دقت محاسبه کنید؛ چون گاهی سودی که روی کاغذ بزرگ به نظر میرسد، بعد از کسر هزینهها بسیار کوچکتر میشود.
نقش تورم و رشد قیمت مسکن در این تصمیم
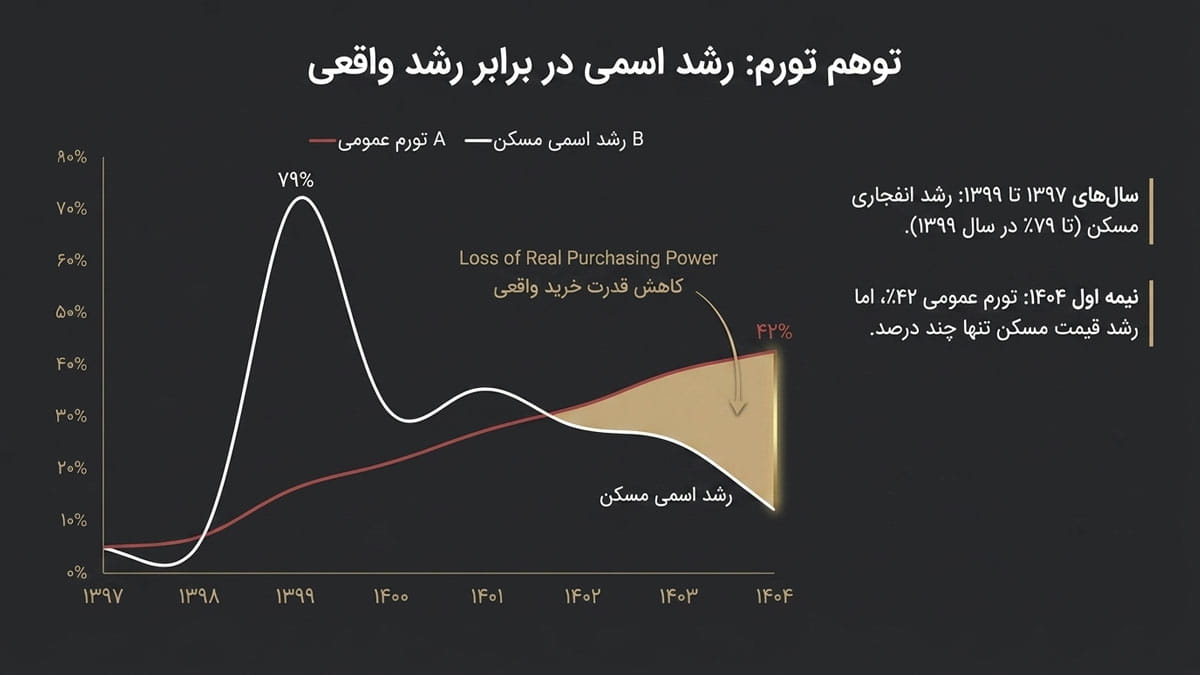
بسیاری از مالکان فکر میکنند مسکن همیشه و در همه شرایط، همگام با تورم رشد میکند؛ اما واقعیت پیچیدهتر از این است. در سالهای ۱۳۹۷ تا ۱۳۹۹، قیمت مسکن در تهران به طور انفجاری بالا رفت، تا جایی که در سال ۱۳۹۹ رشد سالانه به حدود ۷۹ درصد رسید. اما همین بازار در سالهایی مثل ۱۴۰۰ و حتی نیمه اول ۱۴۰۴، رشد قیمتش از نرخ تورم عمومی عقب ماند. به عنوان نمونه، در نیمه اول ۱۴۰۴ تورم سالانه به حدود ۴۲ درصد رسیده بود، در حالی که رشد قیمت مسکن در همان بازه تنها چند درصد بود. این یعنی ارزش واقعی ملک، با وجود افزایش اسمی قیمتش، عملاً کاهش پیدا کرده است.
این نکته دقیقاً همان جایی است که پاسخ به این که سود اجاره دادن ملک بیشتر است یا فروش آن، پیچیده میشود. وقتی رشد قیمت مسکن از تورم عقب میافتد، نگه داشتن ملک فقط به امید رشد سرمایهای دیگر منطقی نیست؛ و وقتی بازده اجاره هم پایین است، صاحب ملک با دو راه باقی میماند: یا منتظر چرخه بعدی رونق بماند، یا نقدینگی را آزاد کند و در فرصت دیگری به کار بیندازد.
برای تصمیمگیری بهتر، این سه نکته را باید همزمان در نظر بگیرید:
- رشد اسمی با رشد واقعی فرق دارد. قیمت ملکتان ممکن است روی کاغذ بیشتر شده باشد، اما اگر این رشد از تورم کمتر باشد، قدرت خرید شما در عمل افت کرده است.
- بازده اجاره به تنهایی معیار کافی نیست. در بسیاری از مناطق تهران، نسبت اجاره سالانه به ارزش ملک چیزی نزدیک به ۴ درصد است؛ رقمی که حتی از سود سپرده بانکی هم پایینتر است. این یعنی اگر فقط دنبال درآمد ماهانه هستید، باید رشد سرمایهای ملک را هم در محاسبه دخیل کنید.
- چرخههای رکود و رونق در ایران معمولاً طولانیتر از یک سال هستند. دورههای رکود مسکن در تهران اغلب چند سال طول کشیدهاند؛ بنابراین تصمیم فروش یا نگهداری باید با افق زمانی چند ساله سنجیده شود، نه واکنش به نوسانات یک یا دو ماهه.
نتیجه عملی این تحلیل ساده است: در دورههایی که تورم بالا اما رشد قیمت مسکن کند است، نگه داشتن ملک صرفاً برای حفظ ارزش دارایی هنوز منطقیتر از فروش و نشستن روی پول نقد است؛ چون نقدینگی راکد در چنین شرایطی سریعتر از ملک ارزش از دست میدهد. اما اگر فرصت سرمایهگذاری دیگری با بازده بالاتر از رشد بلندمدت مسکن پیدا کردهاید، آن وقت تورم دیگر دلیل کافی برای نگه داشتن ملک نیست.
سرمایهگذاری مجدد؛ گزینه سومی که نادیده گرفته میشود
بسیاری از مالکان وقتی به این فکر میکنند که سود اجاره دادن ملک بیشتر است یا فروش آن، فقط دو گزینه نگه داشتن یا فروختن را در ذهن دارند. اما واقعیت این است که فروش ملک پایان مسیر سرمایهگذاری نیست؛ فقط یک نقطه عطف است. پولی که از فروش به دست میآید، اگر هوشمندانه دوباره وارد بازار شود، میتواند بازدهی بالاتری نسبت به نگه داشتن همان ملک قدیمی ایجاد کند.
نکتهای که اینجا اهمیت دارد، چیزی است که اقتصاددانها آن را هزینه فرصت مینامند: پولی که در یک دارایی کمبازده قفل شده، در واقع از فرصتهای بهتر دیگر هم شما را محروم میکند. اگر ملکی دارید که نه اجارهاش چشمگیر است و نه چشمانداز رشد قیمتی روشنی دارد، نگه داشتنش به این معناست که پول شما در حال از دست دادن فرصتهای بهتر است.
برای کسانی که میخواهند سرمایه حاصل از فروش را دوباره بهکار بگیرند، این مسیرها رایجترین گزینهها هستند:
- پیشخرید واحدهای در حال ساخت: خرید در مراحل اولیه ساخت معمولاً با قیمتی پایینتر از واحدهای آماده انجام میشود و در صورت تکمیل به موقع پروژه، فاصله قیمتی قابلتوجهی نصیب سرمایهگذار میشود.
- ورود به مناطق رو به توسعه: پولی که از فروش ملکی در منطقهای با رشد راکد به دست میآید، میتواند در منطقهای با پتانسیل رشد بالاتر دوباره سرمایهگذاری شود.
- صندوقهای زمین و ساختمان: برای کسانی که نمیخواهند دوباره مستقیم وارد خرید و فروش ملک شوند، این صندوقها امکان سرمایهگذاری غیرمستقیم در پروژههای ساختمانی را با مدیریت تخصصی فراهم میکنند.
- تنوعبخشی به سبد سرمایه: بخشی از پول حاصل از فروش میتواند در بازارهای موازی مثل طلا یا صندوقهای درآمد ثابت قرار بگیرد تا ریسک کلی سرمایه پخش شود، نه همه روی یک نوع دارایی.
نکته کلیدی این است که سرمایهگذاری مجدد فقط زمانی منطقی است که فرصت جدید واقعاً بازدهی بهتری نسبت به وضعیت فعلی ارائه دهد، نه صرفاً به این دلیل که «تغییر» جذاب به نظر میرسد. قبل از فروش و ورود به مسیر جدید، حتماً بازده مورد انتظار فرصت تازه را با آنچه از نگه داشتن ملک فعلی به دست میآورید مقایسه کنید.
چکلیست تصمیمگیری؛ سود اجاره دادن ملک بیشتر است یا فروش آن؟
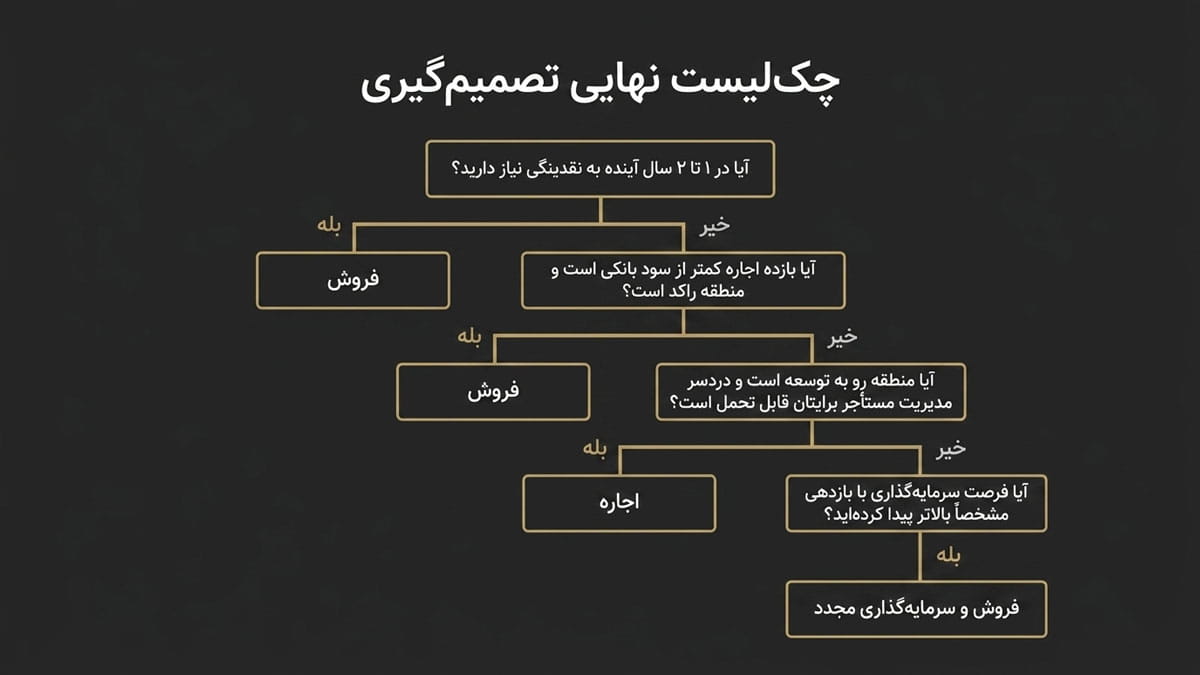
بعد از همه این تحلیلها، رسیدن به یک تصمیم نهایی نیاز به یک چارچوب ساده دارد. قبل از هر اقدامی، این سوالات را صادقانه از خودتان بپرسید:
- آیا در یک یا دو سال آینده به نقدینگی نیاز دارم؟ اگر پاسخ مثبت است، فروش معمولاً گزینه واقعبینانهتری است.
- بازده اجاره ملکم نسبت به ارزش روز آن چقدر است؟ اگر این نسبت پایینتر از سود سپرده بانکی یا صندوقهای درآمد ثابت است، باید رشد سرمایهای آینده ملک را هم در تصمیم لحاظ کنید.
- منطقه ملک من چه چشماندازی دارد؟ منطقهای رو به توسعه با زیرساختهای در حال شکلگیری، دلیل خوبی برای نگه داشتن است؛ منطقهای راکد، دلیل خوبی برای فروش.
- هزینههای نگهداری و مدیریت اجاره برایم قابل تحمل است؟ اگر دردسر پیدا کردن مستأجر، تعمیرات و پیگیریهای مکرر برایتان خوشایند نیست، فروش آرامش بیشتری به همراه دارد.
- آیا فرصت سرمایهگذاری بهتری شناسایی کردهام؟ اگر بازده مورد انتظار از یک فرصت جدید (مثل پیش خرید یا منطقهای دیگر) بهوضوح بالاتر از وضعیت فعلی است، فروش و سرمایهگذاری مجدد منطقیتر است.
- بازار در چه فازی قرار دارد؟ فروش در اوج رونق سود را قطعی میکند؛ نگهداری در دوران رکود معمولاً عاقلانهتر از فروش با قیمت پایینتر از ارزش واقعی است.
- بعد از کسر مالیات و هزینههای جانبی، سود واقعی هرکدام چقدر است؟ عددی که قبل از کسر هزینهها جذاب به نظر میرسد، ممکن است بعد از محاسبه دقیق، تصویر کاملاً متفاوتی نشان دهد.
اگر به بیشتر این سوالات پاسخ روشنی دارید، احتمالاً مسیر درست برایتان مشخص شده. اگر هنوز مردد هستید، بهتر است قبل از تصمیمگیری نهایی، با یک مشاور متخصص در حوزه سرمایهگذاری ملکی مشورت کنید.
نتیجهگیری
در نهایت، اینکه سود اجاره دادن ملک بیشتر است یا فروش، پاسخ ثابتی ندارد و کاملاً به هدف مالی، افق زمانی و شرایط بازار شما بستگی دارد؛ گاهی نگه داشتن و اجاره دادن منطقیتر است و گاهی فروش و سرمایهگذاری مجدد سود بیشتری میسازد. اگر بعد از این بررسی به این نتیجه رسیدید که زمان مناسبی برای ورود به یک سرمایهگذاری ملکی جدید است، آفتاب خرید آپارتمان متری را برایتان فراهم کرده که با سرمایه دلخواه خودتان خریداری کنید؛ کافی است از همین حالا گزینههای موجود را در سایت آفتاب بررسی کنید و قدم بعدی سرمایهگذاری خود را با اطمینان بردارید.